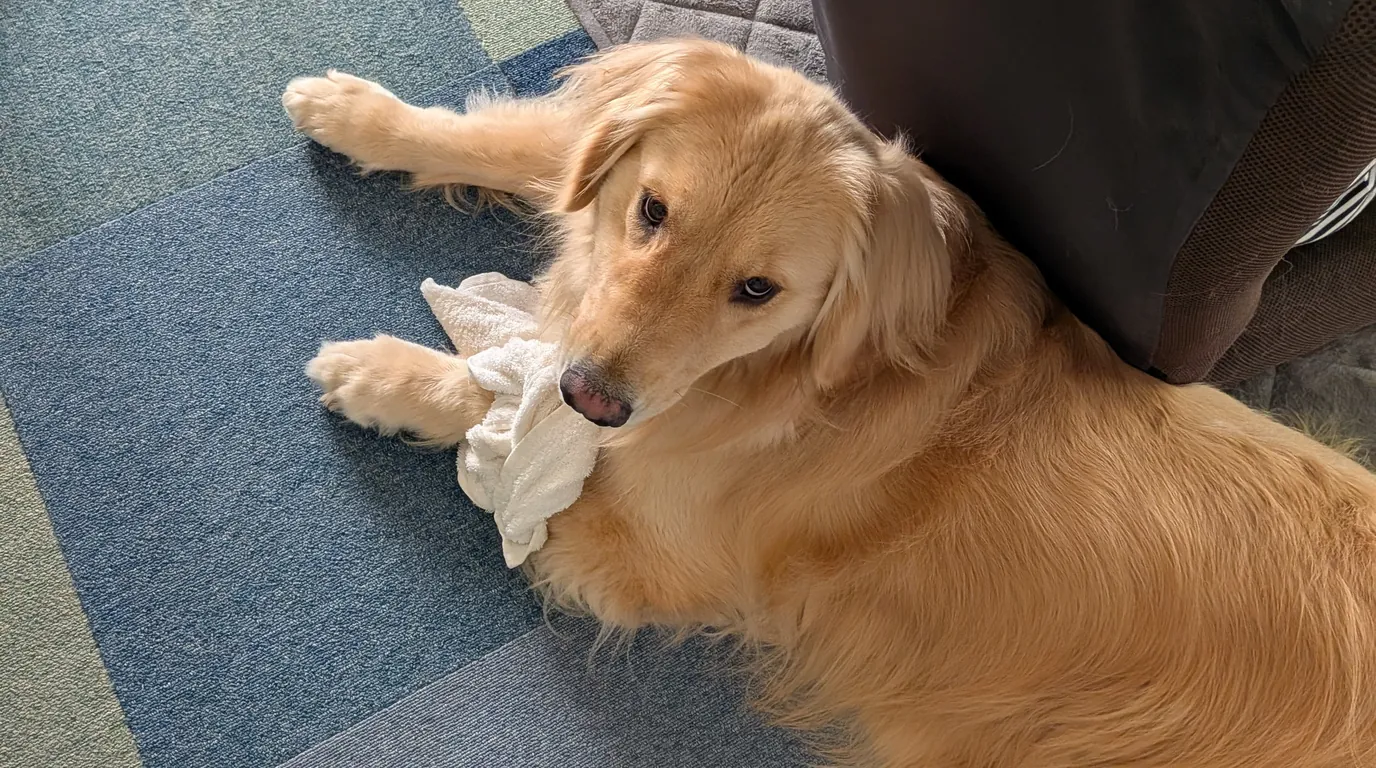
大型犬のペット保険|月4,900円の実費と使った実感
ゴールデンのレン(35kg)はアイペット「うちの子」70%プランに月4,900円で加入中。ボーダーコリーのラクは子犬期に解約し、12年元気でしたが、最後の2〜3ヶ月に糖尿病で高額医療になりました。同じ家で違う答えを出した実例と、使って一番助かった窓口精算の話です。
ゴールデンレトリバーのレンと暮らす / 犬歴15年
目次
ペット保険に入るべきかどうか。大型犬を迎えた方、これから迎える方なら、一度は考えたことがあると思います。
検索すると「入るべき」という記事と「いらない」という記事の両方が出てきて、どちらにも理屈があります。調べれば調べるほど決められなくなる、という方も多いと思います。
この記事は、その結論を出す記事ではありません。我が家は犬を2頭飼って、保険については 違う答え を出しました。ボーダーコリーのラクは子犬のころだけ入って解約しました。そこから12年、大きな病気はしませんでしたが、見送る2〜3ヶ月前に糖尿病が分かり、病院を往復することになりました。ゴールデンレトリバーのレン(メス・2歳6ヶ月・35kg)は、いまも入り続けていて、実際に通院で使っています。
同じ家で、逆の判断をして、どちらも後悔していません。だからこの記事では、「入るべき」とも「いらない」とも書きません。書くのは、うちが何にいくら払っていて、使ってみて何が一番助かったか、という実例です。保険はお金と健康の話なので、決めるのは読んでいる方ご自身だと思っています。その材料になれば、というつもりでまとめました。
先に結論:我が家のペット保険はこうなっています
- レン(ゴールデン・2歳半)→アイペット「うちの子」70%プラン・月4,900円で継続中
- ラク(ボーダーコリー)→子犬のころだけ入り、使わなかったので解約。病気が来たのは最後の2〜3ヶ月だった
- 入ってよかったのは補償割合より「窓口精算」。その場で3割払うだけで手続きがいらない
※ どちらが正解という話ではありません。判断の材料として、うちの実例を置きます
我が家の答え:1頭はやめて、1頭は入り続けている
先に、ラクの話からします。
ボーダーコリーのラクは、子犬のころにペット保険に入りました。ただ、使う機会がありませんでした。健康だったからです。払っているのに使わない。それで、そのままやめました。
そこから12年、大きな病気はしませんでした。保険なしのまま、ずっと元気でした。
ただ、最後に来ました。 見送る2〜3ヶ月前に、糖尿病が分かりました。 そこからは定期的な通院、毎日のインスリン注射、検査と入院、療養食。かなりの高額医療になりました。そのとき、うちに保険はありませんでした。
次に、レンです。
レンはいまも、アイペット損害保険の「うちの子」70%プランに入っています。加入してから、保険料はまだ上がっていません。請求したのは通院で、外耳炎、皮膚のトラブル、下痢といった、命に関わるものではないけれど病院には行く、という類のものです。
正直に書くと、レンで保険に入るときも迷いました。子犬のうちは病気もないだろうと思いましたし、毎月保険料を払うくらいなら、その分を自分で貯めておいて必要なときに払えばいいような気もしました。ラクのときにやめた経験があるので、なおさらです。
いま入り続けているのも、これという決め手があったからではありません。そこは正直に書いておきます。
もちろん、ゴールデンレトリバーは大型犬で、股関節の病気、垂れ耳ゆえの外耳炎、胃捻転、がんなどが多い犬種として知られています。体が大きければ薬の量も増えるので、同じ治療でも費用は大きくなりがちだと言われています。そういう前提は知っていました。ただ、それで迷いが消えたわけではありませんでした。
そして、ラクは使わなかった。レンは使っている。同じ家でも、犬が違えば答えが違った、というのが我が家の実情です。
そもそもゴールデンを迎えられるかどうか、という手前の判断材料は別の記事にまとめています。
→ ゴールデンレトリバーの飼い方|35kgと暮らす1日の現実
いま払っているもの(アイペット「うちの子」70%プラン・月4,900円)
数字を先に置きます。
- 保険会社:アイペット損害保険
- プラン:「うちの子」70%プラン
- 保険料:月4,900円(年にすると58,800円)
- 補償割合:70%(自己負担は3割)
補償割合70%というのは、かかった治療費の7割を保険が負担し、残りの3割を自分で払う、という意味です。治療費が1万円なら、払うのは3,000円。単純な割り算ですが、実際に病院の会計でこの数字を見ると、「7割補償」という言葉より、ずっと実感があります。
ただし、どんな治療でもきっちり3割になるとは限りません。プランには補償の上限や、対象にならない項目があります。予防接種や健康診断のような予防目的のものは、一般的に対象外とされています。ここは、自分のプランの資料で確かめる必要があります。
この月4,900円が高いか安いかは、私には決められません。家計は家ごとに違うからです。うちの場合、フードだけで月3万円前後かかる犬なので、そこに毎月5,000円弱が乗っている、という感覚です。フードやトリミングも含めた毎月のお金と、生涯でいくらかかるかの内訳は、別の記事に実費でまとめています。
→ ゴールデンレトリバーの飼育費用|生涯500〜700万円の実費内訳
実際に使ってみて一番よかったのは「窓口精算」だった
保険を選ぶとき、多くの人が最初に見るのは補償割合だと思います。50%か70%か、上限はいくらか。それは大事なのですが、実際に加入して通院してみると、一番「入っていてよかった」と感じたのは、補償割合ではなく 窓口精算 でした。
使ったのは、先に書いたとおり通院です。1回あたりは大きな金額ではありませんが、通院は回数が積み重なります。耳や皮膚のケアについては、シャンプーの記事でも触れています。
→ ゴールデンレトリバーのシャンプー完全ガイド|頻度・洗い方・おすすめ
会計のときに、3割だけ払って終わり
うちのかかりつけの動物病院は、アイペットの窓口精算に対応しています。どういうことかというと、会計のときに、治療費の3割だけを払えば終わり、ということです。残りの7割は、病院と保険会社の間で処理されます。
対応していない場合はどうなるか。一般的には、いったん病院で全額を払い、あとから領収書や診療明細を集めて、請求書類を書いて保険会社に送り、後日振り込まれる、という流れになります。
この「あとから請求する」作業が、まるごといらない。これが、とにかく楽です。
通院は、手術と違って回数が積み重なります。行くたびに領収書を取っておいて、書類を書いて、送って、振り込みを待つ。それを想像してみてください。うちは、その作業をせずに済んでいます。会計で3割払って、レンを連れて帰るだけです。保険に入っていることを、会計のとき以外は意識しなくていい。使ってみて分かった、一番の実感がこれでした。
「自分の病院が対応しているか」を先に調べる
ここで、保険を検討している方に一つだけ実務的なことを書きます。
保険を比べるとき、補償割合や保険料は見比べても、 「自分の通う病院が、その保険の窓口精算に対応しているか」 は見落としがちです。比較サイトでも、あまり大きくは扱われない項目です。
窓口精算に対応しているかどうかは、保険会社と病院の組み合わせで決まります。同じ保険でも、対応している病院と、していない病院があります。だから順番としては、保険を決めてから病院を探すのではなく、 いまのかかりつけがどの保険の窓口精算に対応しているかを先に調べる ほうが、実務的には近道だと思います。うちの場合は病院のサイトに書かれていました。保険会社のサイトで対応病院を探せることもありますし、分からなければ受付で聞くのが早いと思います。
補償割合が同じなら、窓口精算ができるかどうかで、使い勝手はまるで違います。私はそう感じています。
大型犬だからこそ確認したい5つのこと
ここからは、うちの実例ではなく、大型犬の飼い主として保険の資料を読むときに見ておいたほうがいいと思う点を5つ書きます。この記事は保険商品の比較記事ではないので、どの保険がよいとは書きません。どの保険を検討するにしても、この5つは資料で確かめてほしい、という話です。
1. 股関節・関節系疾患の補償
大型犬に多いと言われる関節の病気(股関節形成不全、ひざの靭帯を痛めるもの、肘の関節の病気)。これらが 補償対象に含まれているか は、大型犬にとって最初に確認したい項目です。保険によっては「先天性・遺伝性の疾患は補償対象外」という条件があると言われており、大型犬にとっては大きな穴になりかねません。うちがレンを2階に上がらせないのも、関節を考えてのことです。
2. 手術費用の上限金額
大型犬の手術は、体が大きいぶん費用も大きくなりがちだと言われています。ここで注意したいのは、 「補償割合70%」は「かかった額の7割が必ず戻る」という意味ではない ということです。
うちが入っているアイペット「うちの子」70%プランの場合、公式サイトにはこう書かれています(2026年9月時点)。
| 1回・1日あたりの上限 | 年間の限度 | |
|---|---|---|
| 通院 | 12,000円/日 | 22日まで |
| 入院 | 30,000円/日 | 22日まで |
| 手術 | 150,000円/回 | 2回まで |
年間の補償限度額は122.4万円です。
つまり、1回20万円の手術をしても、戻るのは14万円(20万×70%)ではなく、 上限の15万円と比べて低いほう です。通院も「1日12,000円まで・年22日まで」なので、毎週のように通う状態が続けば、途中で上限に届きます。
割合だけでなく、1日・1回の上限と、年間の回数まで見てください。 ここを見ずに「70%だから安心」と思っていると、いざというときに差が出ます。
3. 年齢ごとの保険料推移 — 値上がりは避けられない
保険料は、年齢とともに上がります。 ここを見ずに「いまいくらか」だけで決めると、あとで続けられなくなります。
うちが入っているアイペットの「うちの子」は、公式サイトに年齢別の保険料表が出ています。ゴールデンレトリバーは 「犬C(大型犬)」 という区分です。70%プランだと、こうなっています。
| 年齢 | 月額 | 年齢 | 月額 |
|---|---|---|---|
| 0歳 | 4,990円 | 7歳 | 9,610円 |
| 1歳 | 5,190円 | 8歳 | 11,250円 |
| 2歳 | 5,070円 | 9歳 | 12,550円 |
| 3歳 | 5,830円 | 10歳 | 14,260円 |
| 4歳 | 6,700円 | 11歳 | 16,050円 |
| 5歳 | 7,590円 | 12歳〜終身 | 17,030円 |
| 6歳 | 8,490円 |
※ アイペット損害保険「うちの子」70%プラン・犬Cの保険料(2026年9月時点で公式サイトに掲載されているもの)。 公式サイトにも「今後の商品改定や保険料見直し等により、保険料が変更となる場合があります」と書かれています。会社やプランによっても変わります。
2歳で約5,000円だったものが、10歳では14,260円。2.8倍です。 12歳以降は17,030円で頭打ちになります。
うちのレンはいま2歳半で、加入時から保険料はまだ上がっていません。ただ、この表を見れば、これから上がっていくのは分かります。 5歳で7,590円、8歳で11,250円。 「いまは払えるけれど、その頃も払えるか」を先に考えておく必要がある、ということです。
ちなみに、0歳から11歳まで入り続けた場合の保険料を単純に合計すると、 約129万円 になります。ゴールデンの寿命は一般に10〜12年と言われますから、これが「入り続ける」ということの総額です。高いと見るか、もしものときの備えとして納得できるかは、家計次第だと思います。
4. 更新時の条件変更
「一度保険金を請求した病気は、翌年から補償対象外になる」という条件の保険もあると言われています。大型犬は関節の病気を長く抱えることもあると言われているため、 更新のときに補償の条件が変わらないか は、加入前に確認しておきたい項目です。
5. やめたあと、入り直せるとは限らない
ここが、私がいちばん書いておきたいところです。
保険料は年齢とともに上がります。上の表のとおり、8歳で11,250円、10歳で14,260円。「高くなってきたな、そろそろやめようか」と考える時期が、たぶん来ます。
ところが、 やめたあとに入り直せるかというと、そうとは限りません。
うちが入っているアイペット「うちの子」の場合、犬の新規加入は、公式サイトによると 70%プランも50%プランも「補償開始日時点で7歳11か月まで」 です(30%プランは12歳11か月まで/2026年9月時点)。
並べてみると、はっきりします。
- 保険料が本格的に上がり始めるのは8歳以降(7歳9,610円 → 8歳11,250円)
- 70%プランに新しく入れるのは7歳11か月まで
つまり、 「高くなったからやめる」と思う頃には、もう同じ条件では入り直せない ということです。他社に乗り換えようとしても、年齢の上限は同じように設けられています。
さらに、 加入前からかかっている病気は補償の対象外 になるのが一般的です。何か見つかってから入ろうとしても、その病気には使えません。
ラクのときは、子犬のころに「使っていないから」とやめました。あのときは、また入りたくなったら入ればいい、くらいに思っていたのだと思います。実際には、 入れる期間のほうが先に終わります。
やめるかどうかを考えるときは、「いま高いか」ではなく、 「もう一度入りたくなったとき、入れる年齢か」 を先に見てください。
約款が読めないときは、AIに読ませる
ここまで「資料で確かめてください」と何度も書きましたが、その資料が読みにくいのが、保険選びが先送りになる一番の理由だと思います。重要事項説明書は長く、保険用語だらけです。補償割合、通院・入院・手術それぞれの上限、免責金額、待機期間、既往症の扱い、年齢ごとの保険料。読み比べるだけで一苦労です。
そこで紹介したいのが、Googleの Gemini Notebook(旧NotebookLM)というAIツールです。
💡 2026年7月まで「NotebookLM」という名前だったツールです。名前が変わっただけで、使い方は同じです。
PDFなどの資料をアップロードすると、 その資料の内容だけを根拠にして 質問に答えてくれるサービスです。Googleアカウントがあれば、2026年9月時点では無料の範囲で使えます。一般のAIチャットと違って、アップロードした資料に書いていないことを勝手に付け加えにくいので、「この保険の約款にはこう書いてある」という確認に向いています。
使い方は4ステップ
- Gemini NotebookにGoogleアカウントでログイン
- 「新しいノートブック」を作成
- 検討中のペット保険の 重要事項説明書(PDF) をアップロード
- AIに質問する
大型犬の飼い主が投げたい質問
上の5項目に、窓口精算を足した6つを、そのまま質問にします。
- 「股関節形成不全は補償対象に含まれますか?」
- 「先天性疾患と遺伝性疾患の扱いはどうなっていますか?」
- 「1回の手術で支払われる上限金額はいくらですか?」
- 「更新のときに、補償内容や条件が変わることはありますか?」
- 「保険金の請求方法は窓口精算ですか?後日請求ですか?」
複数の保険を検討しているなら、それぞれ別のノートブックに入れて、同じ質問をすると比べやすくなります。
注意点
回答を鵜呑みにしない こと。読み取りの精度は100%ではないので、大事な判断は必ず元の資料でも確認してください。 最新の資料を使う こと。保険の内容は変わることがあります。そして 最終判断は自分でする こと。AIは読み解きの補助で、家計や愛犬の状態まで含めて決めるのは自分です。
それでも「入らない」という選択について
ここまで読むと、「入っておいたほうがよさそうだ」と感じる方が多いと思います。だから、最後にもう一度、ラクの話をします。
ラクの最後の2〜3ヶ月は、かなりの高額医療でした。保険はありませんでした。
それでも、いま振り返って「入っておけばよかった」とは思っていません。計算してみると、そうなります。12年ぶん保険料を払い続けていたら、それもまとまった額になっていたはずです。ラクの場合は、 たぶんどちらでも大きくは変わらなかった 、というのが実感です。
ただし、それが言えるのは 12年、ずっと健康でいてくれたから です。ここは強調しておきたいところです。もし5歳で病気が来ていたら、同じことは言えません。
そして、もうひとつ正直に書いておきます。 シニアになれば、どうしたって病気は出てきます。 ラクも、12年なにもなかったのに、最後に来ました。「うちの子は健康だから大丈夫」は、いまが健康だという話でしかありません。保険をやめるかどうかを考えるなら、若いうちの話ではなく、 シニアになったときにどうするか まで見て決めたほうがいいと思います。
大型犬の医療費は、かかるときにまとまってかかると言われています。予防でリスクを下げられるものもありますが、いつ何が起きるかまでは選べません。
だから私は、「入らなくていい」とは言いません。同時に、「入るべきだ」とも言いません。ラクのときに入っていなくて後悔していないのも、レンで入っていて助かっているのも、どちらも本当だからです。
入らないと決めるなら、「もし大きな治療が必要になったとき、どうするか」だけは、先に家族で話しておいたほうがいいと思います。保険料の分を毎月貯めておく、という考え方もあります(私もレンで迷ったときに考えました)。それが決まっているなら、入らないという判断も、一つの答えだと思っています。
よくある質問
Q. 大型犬の保険料は小型犬より高いですか?
A. 犬種や体の大きさで保険料が変わる会社が多く、大型犬のほうが高くなる傾向があると言われています。 ただし、会社やプランによって違うので、うちの月4,900円を「大型犬の相場」と受け取らないでください。検討中の保険会社で、自分の犬の犬種と年齢で見積もるのが確実です。
Q. いつ入るのがいいですか?
A. 入るなら早いほうが、選択肢は広いです。 加入前からある病気は補償の対象外になるのが一般的なので「健康なうちに」という理由もありますが、それ以上に 新規で入れる年齢に上限がある からです。アイペット「うちの子」なら70%・50%プランは7歳11か月まで、30%プランは12歳11か月まで(2026年9月時点)。うちのラクは子犬のころに入って、使わなかったのでやめました。入ることと入り続けることは別の話ですが、 やめたあとに入り直せる期間は、思っているより短い というのは知っておいてください。
Q. 窓口精算とは何ですか?
A. 病院の会計で、自己負担分だけを払えば済む仕組みです。 対応しているかどうかは保険会社と病院の組み合わせで決まります。詳しくは本文で書いたとおりですが、 自分のかかりつけが対応しているかを先に確認する のがおすすめです。
Q. 使わなかったら保険料は無駄になりますか?
A. お金としては戻ってきません。 一般的なペット保険は、使わなかった分が戻る仕組みではありません。ラクは子犬のころの保険料を「使わずに」終え、その後やめました。最後に高額医療がかかったことを含めても、私はそれを無駄だったとは思っていません。払い続けることで安心を買うのか、使わない分を惜しむのか。ここは家ごとの価値観だと思います。
Q. 保険料は年齢で上がりますか?
A. 上がります。 うちが入っているアイペット「うちの子」70%プラン・大型犬区分だと、2歳で約5,000円、10歳で14,260円、12歳以降は17,030円です(2026年9月時点の公式料金表)。レンはまだ2歳半なので上がっていませんが、これから上がっていく前提で考えています。詳しくは本文の表をどうぞ。
まとめ
我が家のペット保険は、こうなっています。
- レン(ゴールデン・2歳半・35kg):アイペット「うちの子」70%プラン、月4,900円で継続中。通院で使っている
- ラク(ボーダーコリー):子犬のころだけ入って解約。12年元気だったが、最後の2〜3ヶ月に糖尿病で高額医療に。それでも後悔はしていない
- 入ってよかったのは、補償割合より窓口精算 。会計で3割払うだけで、請求の手続きがいらない
保険を検討するなら、補償割合と保険料に加えて、関節系疾患の扱い、1日・1回の上限と年間の回数、シニア期の保険料、更新時の条件、新規に入れる年齢の上限、そして自分のかかりつけが窓口精算に対応しているか。この6つを資料で確かめてみてください。読みにくければ、AIに読ませる方法もあります。
入るか、入らないか。うちは2頭で違う答えを出して、どちらも後悔していません。決めるのは、あなたと、あなたの犬の事情です。この記事が、その判断の材料になれば嬉しいです。